
A Vallourec no Brasil tenta derrubar no Supremo Tribunal Federal (STF) uma cobrança de R$ 13,2 milhões de Taxa Florestal, depois de perder a disputa em todas as instâncias anteriores. A Advocacia-Geral do Estado de Minas Gerais (AGE) foi intimada a se manifestar no caso nesta segunda-feira (14).
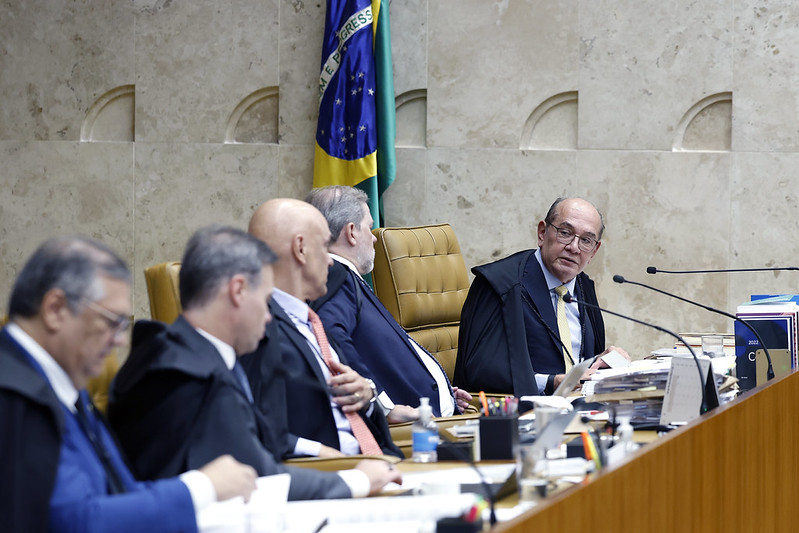
A siderúrgica questiona o modelo de cobrança da Taxa Florestal desde 2019, mas perdeu na primeira instância, no Tribunal de Justiça (TJMG) e no Superior Tribunal de Justiça (STJ) onde, em junho, teve o recurso negado por unanimidade pela Primeira Turma. No STF, o caso está nas mãos do ministro Gilmar Mendes.
A companhia explica no processo que compra carvão vegetal de uma empresa do próprio grupo, a Vallourec Florestal, e é a responsável por pagar a Taxa Florestal no lugar dela. Para a siderúrgica, a taxa só pode ser cobrada sobre o carvão que ela realmente usa, e não sobre uma previsão do que pretende consumir no ano.
Pela regra atual, criada por um decreto estadual de 2018, a empresa informa no início do ano quanto pretende consumir de carvão, e essa previsão se torna a dívida de imposto sobre todo o volume estimado. Para a Vallourec, é como pagar a taxa antes de usar o carvão.
A empresa argumenta ainda que uma cobrança maior como essa teria que ser criada por lei, e não por decreto. Os R$ 13,2 milhões são o tamanho do impacto em 2019, segundo a companhia. A empresa entrou com um mandado de segurança naquele ano mas a Justiça de primeira instância, na Vara de Feitos Tributários de Belo Horizonte, negou o pedido.
O TJMG confirmou a derrota em segunda instância e depois rejeitou novos embargos da companhia. Para a Corte mineira, a base de cálculo da taxa nunca foi o consumo real do carvão, e sim o custo estimado da fiscalização, e o decreto de 2018 apenas ajustou a forma de arrecadação, sem majorar o tributo.
No STJ, o relator, ministro Gurgel de Faria, não analisou o mérito. Ele entendeu que a discussão depende da interpretação de leis estaduais e do reexame de provas, o que não cabe à corte. Agora, a Vallourec leva a tese ao STF, onde sustenta violação de normas do Código Tributário Nacional e do princípio da legalidade tributária.
“O volume de consumo real do carvão é o único dado adequado para mensurar a base de cálculo da taxa. Afinal, se a fiscalização do IEF começa com a atividade produtiva e termina com o consumo do subproduto florestal, não é possível cobrar o tributo antes que esse consumo aconteça, sob pena de se exigir taxa sem a ocorrência do fato gerador”, diz.


